Was ist ein B2B-Zahlungsnetzwerk?
Eine B2B-Zahlungsplattform kann Finanztransaktionen zwischen Käufern und Lieferanten automatisieren.

Auf dieser Seite
Ein B2B-Zahlungsnetzwerk (oft auch als digitales Zahlungsnetzwerk bezeichnet) ist eine B2B-Zahlungsplattform, die Finanztransaktionen zwischen Käufern und Lieferanten automatisiert. B2B-Zahlungsnetzwerke konzentrieren sich auf elektronische Zahlungen, darunter ACH-Zahlungen, Banküberweisungen und Kreditkartenzahlungen.
B2B-Zahlungsnetzwerke gibt es, weil das derzeitige B2B-Zahlungsökosystem voller Ineffizienzen ist. Papierschecks sind nach wie vor eine dominierende Form der B2B-Zahlung – jüngsten Erkenntnissen zufolge machen sie noch immer 33 % der B2B-Zahlungen aus. Und das, obwohl Papierschecks manuell verarbeitet werden müssen und auf dem Postweg verzögert ankommen (was ebenfalls eigene Kosten verursacht). Elektronische Zahlungen werden zunehmend genutzt, stehen aber vor mehreren Herausforderungen, die wir im Folgenden näher betrachten.
Papierschecks machen noch immer bis zu 33 % der B2B-Zahlungen aus.
Die Kosten traditioneller Zahlungsprozesse
Während AR-Teams versuchen, mit der unaufhaltsamen Einführung von Kreditorenportalen zurechtzukommen, die ihnen ihre Kunden vorschreiben, stellen sie fest, dass die Umstellung auf elektronische Rechnungsstellung kostspielig und frustrierend sein kann. Das liegt daran, dass sie durch veraltete Prozesse ausgebremst werden, die – selbst bei elektronischen Zahlungen – zu steigenden Kosten und Risiken führen. Welche sind das?
- Die Verarbeitung und Abstimmung von Papierschecks verursacht erhebliche Verzögerungen und Personalkosten
- Physische Lockboxen sind umständlich und (wieder einmal) kostspielig
- Die manuelle Arbeit für das Sortieren und Öffnen einzelner E-Mails und die Zuordnung zu Rechnungen ist erheblich
- Burnout und Fluktuation bei Mitarbeitenden, die in sich wiederholenden manuellen Aufgaben feststecken
- Für die Integration jedes einzelnen Kreditorenportals ist ein hohes Maß an manueller Anpassungsarbeit erforderlich
- Reputationsschäden und Kundenbeschwerden
- PCI-Probleme bei der Annahme von Kreditkartenzahlungen
- Interchange-Gebühren
- Der Aufwand und die Risiken bei der Verwendung und sicheren Aufbewahrung zahlreicher Logins und Passwörter
- Anfällige Daten, weil wichtige Daten oft dezentral auf unsicheren Systemen gespeichert werden
- Die unvermeidlichen (und kostspieligen) menschlichen Fehler
- Mangelnde Transparenz und Kontrolle über den Cashflow
- Der langsame Zahlungseingang, unabhängig vom Zahlungsformat
Werfen wir einen genaueren Blick auf einige der wichtigsten Probleme, mit denen AR-Teams konfrontiert sind, wenn sie elektronische Zahlungen ohne digitale Zahlungsnetzwerke bewältigen müssen.
Herausforderung bei elektronischen Zahlungen: entkoppelte Zahlungsavise
ACH-Zahlungen und Banküberweisungen sind schnelle, kostengünstige Formen der elektronischen Zahlung. Für Debitorenbuchhaltungsteams stellen sie jedoch ein großes Problem dar. Wenn eine ACH-Zahlung oder Banküberweisung an einen Lieferanten übermittelt wird, enthält sie nicht genügend Informationen über die Transaktion, um die Zahlung abzustimmen und die Zahlungszuordnung zu ermöglichen.
Um die eingegangenen Mittel zuzuordnen, benötigt das AR-Team des Lieferanten Avisdaten, aus denen hervorgeht, wer die Zahlung leistet und welche Rechnung(en) damit beglichen werden sollen.
Diese Avisdaten werden häufig separat übermittelt, entweder per E-Mail oder über ein Webportal. Um die Daten abzurufen und die Zahlung zuzuordnen, muss eine Fachkraft der Debitorenbuchhaltung die Avisdaten manuell abrufen – das verlangsamt den Prozess und bindet Ressourcen.
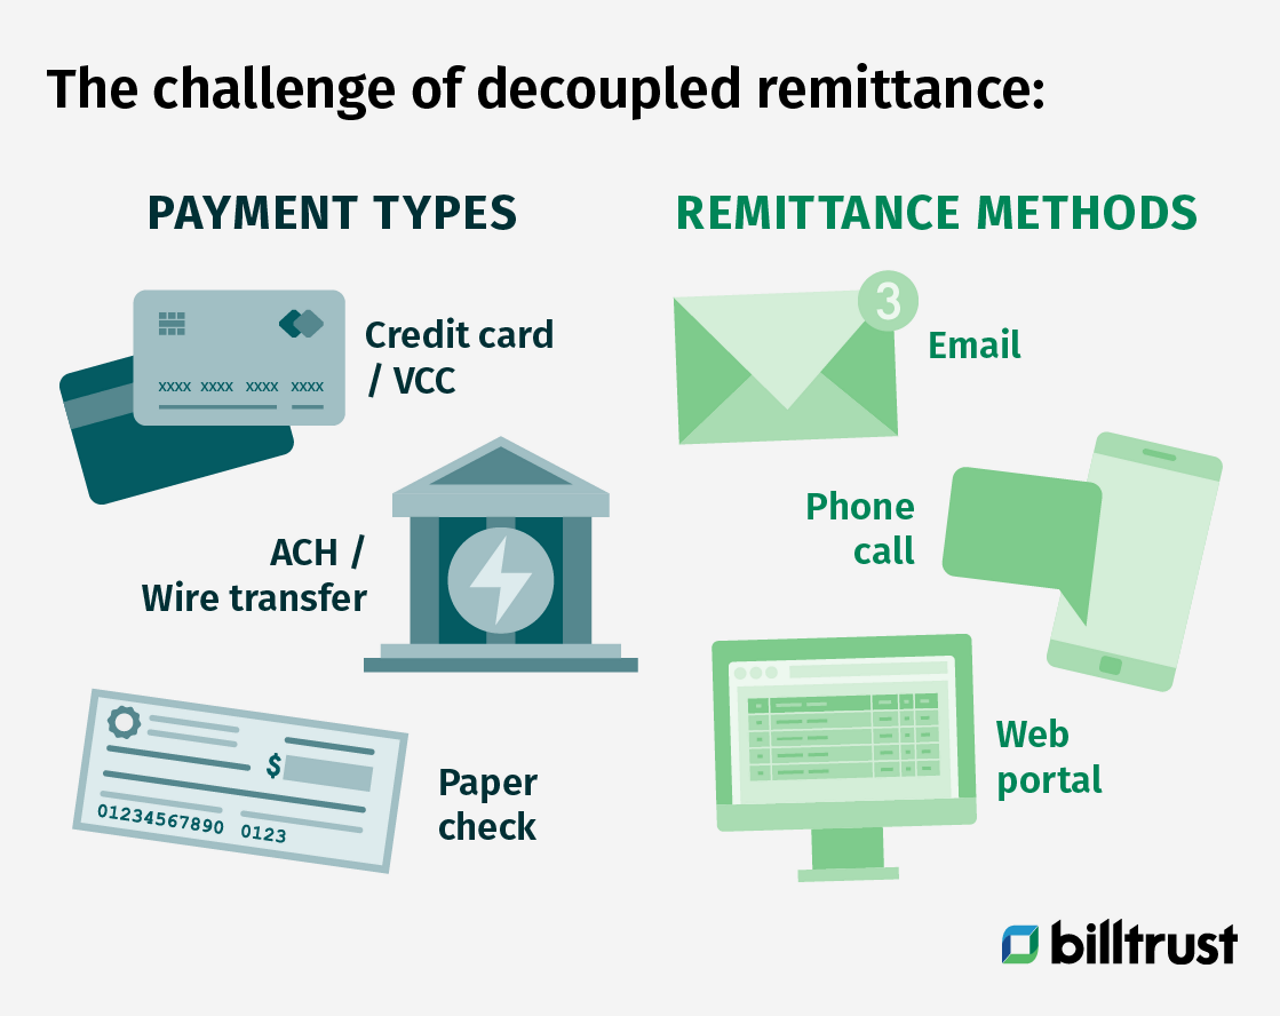
Wie vereinfacht ein B2B-Zahlungsnetzwerk den Umgang mit Zahlungsavisen?
ACH-Zahlungen und Banküberweisungen werden oft ohne Avisdaten übermittelt. Dann liegt es am Käufer, dem Lieferanten die Avisdaten zur Zahlung separat zu senden. Diese Daten werden üblicherweise per E-Mail oder über ein Webportal gesendet.
Ein digitales Zahlungsnetzwerk wie das Business Payments Network von Billtrust nutzt intelligente Automatisierung, um Avisdaten aus E-Mails und Webportalen abzurufen, zu standardisieren, zu konsolidieren und an das führende System des Lieferanten zu übermitteln.
Anschließend kann der Lieferant die leicht zugänglichen Avisdaten nutzen, um die eingegangenen Mittel präzise offenen Rechnungen zuzuordnen – so steht dem Unternehmen der Cashflow schnell zur Verfügung, bei gleichzeitig mehr Transparenz und Planbarkeit dieses Cashflows.
Herausforderung bei elektronischen Zahlungen: Interchange-Gebühren
Kreditkartenzahlungen enthalten in der Regel bereits Avisdaten, wodurch eine der Herausforderungen elektronischer Zahlungen entfällt. Sie sind jedoch mit Interchange-Gebühren verbunden, die schwer zu kontrollieren sind und die Margen des Lieferanten schmälern.
Viele Unternehmen fühlen sich gedrängt, Kreditkartenzahlungen zu akzeptieren, weil ihre Käufer diese Zahlungsform bevorzugen, doch die Gebühren lassen sich nur schwer kontrollieren.

Wie kann ein digitales Zahlungsnetzwerk Kreditkartengebühren senken?
Ein digitales Zahlungsnetzwerk wie das Business Payments Network von Billtrust kann dazu beitragen, die Interchange-Gebühren zu senken, die Lieferanten für die Annahme elektronischer Zahlungen zahlen müssen. Dazu werden Kreditkartenzahlungen mit höheren Datenlevels verarbeitet.
Die Abwicklung von Kreditkartenzahlungen wird nach drei Datenlevels eingeteilt: 1, 2 und 3. Jedes Level beschreibt einen bestimmten Umfang an Informationen über die Zahlung. Level 1 enthält die wenigsten Informationen, Level 3 die meisten.
Kartentransaktionen, die mit Level-2- und Level-3-Informationen übermittelt werden, können niedrigere Interchange-Sätze erzielen, weil Kreditkartenherausgeber mehr Vertrauen in die Rechtmäßigkeit der Transaktion haben. Für viele Unternehmen ist es jedoch schwierig, bei jeder Transaktion Level-2- und Level-3-Daten zu übermitteln.
Das Business Payments Network von Billtrust kann Unternehmen dabei helfen, ihre Transaktionen mit höheren Datenlevels zu verarbeiten und so ihre Interchange-Gebühren zu senken.
Wie unterstützt ein Zahlungsnetzwerk künftiges Unternehmenswachstum?
Bei der Entscheidung, ob Ihr Unternehmen einer Lösung für digitale Zahlungsnetzwerke beitreten sollte, sind einige wichtige Punkte zu beachten:
- Wenn Sie ein großes Unternehmen sind, das in mehreren Regionen tätig ist, sollten Sie eine globale, hochmoderne Lösung in Betracht ziehen, die Ihr AR-Team mit Kreditorenportalen in den meisten oder allen Regionen verbinden kann, in denen Sie geschäftlich tätig sind.
- Stellen Sie sicher, dass die Lösung eine nachweisliche Erfolgsbilanz hat und von einem branchenführenden Anbieter mit bewährtem Kundensupport betreut wird.
- Achten Sie darauf, dass sie Skalierbarkeit und Flexibilität bietet, denn ein digitales Zahlungsnetzwerk sollte nicht nur als Lösung für heutige Herausforderungen gesehen werden. Betrachten Sie es als Wachstumsfaktor, mit dem Sie Ihre Debitorenbuchhaltung effizient und einfach über mehrere Regionen, Portale, Kunden und Chancen hinweg skalieren können.
Mehr über B2B-Zahlungsnetzwerke erfahren
B2B-Zahlungsnetzwerke sind eine neue Technologie, daher hören Sie möglicherweise noch andere Bezeichnungen wie digitale Zahlungsnetzwerke oder sogar B2B-Zahlungsdienste bzw. B2B-Zahlungslösungen. Unabhängig von der Bezeichnung sind die besten unter ihnen, wie das Business Payments Network von Billtrust, von unschätzbarem Wert, um die Herausforderungen eines modernen AR-Teams bei elektronischen Zahlungen zu lösen.
Wenn Sie mehr über das Business Payments Network von Billtrust erfahren möchten, das in Zusammenarbeit mit Visa entwickelt wurde, füllen Sie das Kontaktformular aus.


Weiter entdecken
Entdecken Sie die neuesten Strategien und Best Practices für die Debitorenbuchhaltung, mit denen Sie schneller bezahlt werden.